
La cession de parts de SARL ou de SCI engage le cédant et l’acheteur dans une série de formalités précises. Chaque étape manquée expose l’opération à une contestation ou à une inopposabilité. Le respect de l’ordre et des délais conditionne la validité de la cession.
L’article suit la procédure dans l’ordre, puis les formalités, la fiscalité et le coût.
Qu’est-ce qu’une cession de parts sociales ?
Une cession de parts sociales transfère des parts d’un associé à un acheteur. Elle change la répartition entre associés. Elle ne modifie pas, à elle seule, le capital social de la SARL ou de la SCI.
Les parts d’une SARL ou d’une SCI ne sont pas des actions. Dans une SAS ou une SA, on cède des actions, avec un régime différent. Dans une SCI, la cession doit toujours être écrite.
Qui peut céder ses parts, et sous quelles conditions ?
SARL : agrément des associés
Pour céder des parts d’une SARL à une personne extérieure, il faut l’accord de la majorité des associés, représentant au moins la moitié des parts. Les statuts peuvent exiger une majorité plus forte. On les lit donc en premier.
Il faut notifier le projet à la société et à chaque associé. Les règles de délai et les effets du silence varient selon la forme sociale et le régime légal ou statutaire applicable ; il convient de s’y référer au cas par cas.
SCI : agrément selon le bénéficiaire
En SCI, l’agrément dépend de la personne qui reçoit les parts. Voici les cas :
- Autre bénéficiaire : l’accord de tous les associés est la règle, sauf si les statuts fixent une autre majorité ou confient l’agrément au gérant.
- Associé ou conjoint d’un associé : les statuts peuvent dispenser de l’agrément.
- Ascendant ou descendant du vendeur : pas d’agrément, sauf si les statuts le prévoient.
- Refus : les parts doivent être achetées dans les six mois, sauf délai plus court prévu par les statuts.
Une fois l’agrément obtenu ou la dispense constatée, la cession suit six étapes obligatoires.
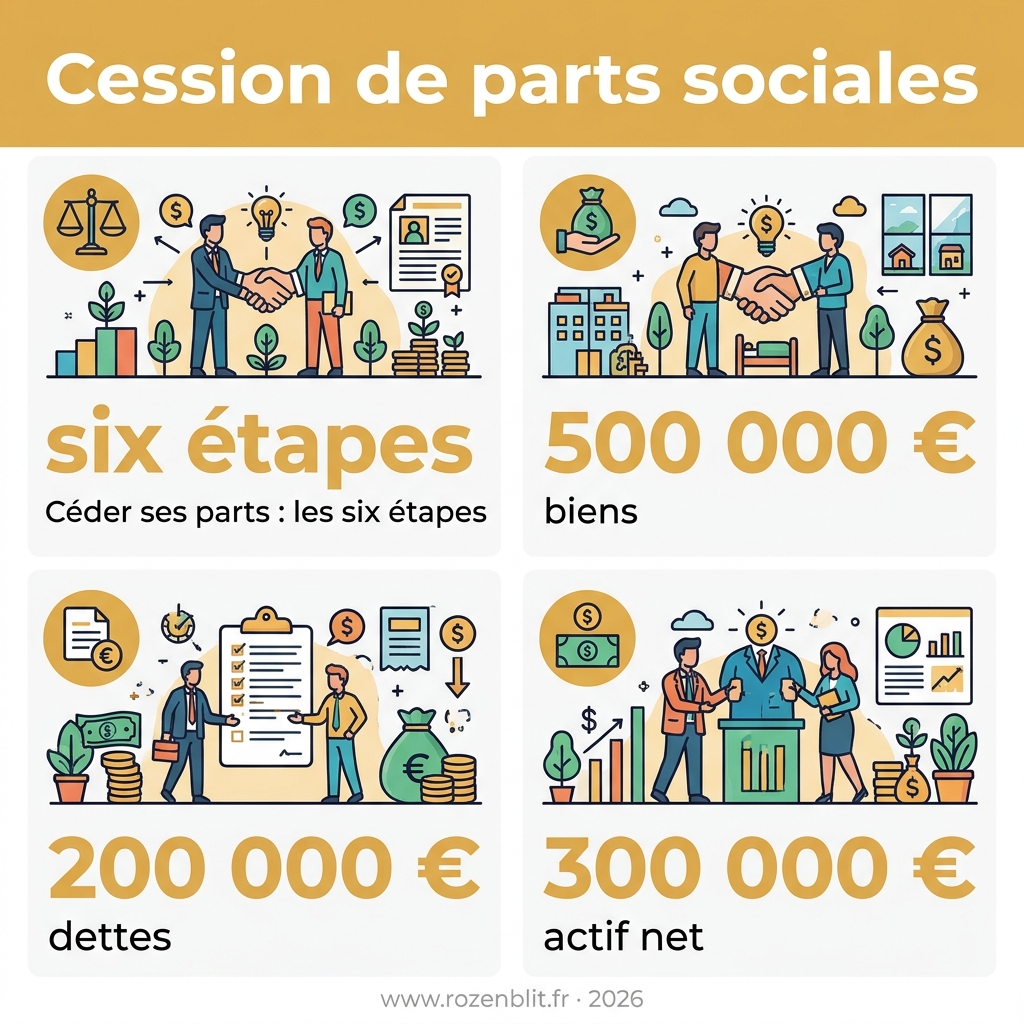
Céder ses parts : les six étapes
La cession se fait en six étapes, dans cet ordre :
- Lire les statuts : règles d’agrément, forme de la notification, règles de prix éventuelles.
- Demander l’agrément : en SARL, notifier le projet à la société et aux associés ; en SCI, suivre la procédure des statuts.
- Fixer le prix et ses modalités de paiement.
- Établir un acte écrit et le faire signer, obligatoire pour une société civile comme la SCI.
- Enregistrer la cession auprès des impôts dans le mois suivant l’acte. Sans acte, le délai court dès la date de la cession. Au-delà, des pénalités fiscales s’appliquent.
- Mettre les statuts à jour, les dater, les faire certifier conformes par le représentant légal, puis déposer la modification en ligne au guichet des formalités des entreprises. Sans ce dépôt auprès du guichet des formalités des entreprises, qui transmet ensuite aux organismes compétents, la cession reste inopposable aux tiers.
Fixer le prix sans risquer l’annulation
La valeur nominale d’une part ne suffit pas à fixer le prix. Pour une SCI, on évalue les parts à la date de la cession, d’après la situation réelle de la société.
La méthode patrimoniale part des biens et des dettes. Avec 500 000 € de biens et 200 000 € de dettes, l’actif net vaut 300 000 €. On le divise par le nombre de parts.
Un prix fictif ou dérisoire peut conduire à l’annulation ou à la requalification en donation. En cas de désaccord, les associés désignent un expert, ou le président du tribunal compétent à défaut d’accord sur son choix.
Quel acte rédiger et quelles pièces réunir
Mentions obligatoires de l’acte
L’acte de cession nomme le vendeur et l’acheteur, la société, le nombre et la désignation des parts, le prix et les modalités de paiement. Il reprend aussi l’agrément quand la société l’exige.
Dès la signature, la cession est effective entre vendeur et acheteur. Les pièces à joindre au dossier de modification des statuts dépendent de la formalité concernée et peuvent inclure l’acte de cession, notamment pour justifier l’opération.
SCI à prépondérance immobilière : forme imposée
Pour une SCI à prépondérance immobilière, la forme exigée pour constater la cession de parts dépend de la nature de l’opération et des textes applicables ; elle doit être vérifiée au cas par cas. Les statuts peuvent prévoir des conditions particulières de forme ; il convient de les consulter avant la signature.
Combien coûte la cession : droits et plus-value
Droits d’enregistrement à 3 % et 5 %
Pour une SARL ou une SCI dont l’actif n’est pas à prépondérance immobilière, le taux est de 3 % après abattement. Pour 500 parts sur 1 000 vendues 100 000 €, l’abattement légal de 23 000 € est proratisé selon la fraction cédée (50 %), ce qui donne 11 500 €. La base taxable s’établit donc à 88 500 €, et les droits à 3 % s’élèvent à 2 655 €.
Si la société est à prépondérance immobilière, le taux passe à 5 % du prix, sans abattement. Pour 500 parts cédées 100 000 €, les droits font 5 000 €. Dans les deux cas, c’est l’acheteur qui paie.
Plus-value du cédant
La plus-value d’un cédant qui détient ses parts dans son patrimoine privé est imposée au prélèvement forfaitaire unique, sauf si l’option pour le barème progressif est exercée et que ses conditions sont réunies.
| Critère | Prélèvement forfaitaire unique | Option pour le barème |
|---|---|---|
| Impôt sur le revenu | 12,8 % de la plus-value | Taux du barème progressif, selon le revenu du foyer |
| Prélèvements sociaux | 17,2 % de la plus-value | 17,2 % de la plus-value |
| Coût net total | 30 % de la plus-value au total | Dépend du taux marginal du foyer, à calculer avant le choix |
Cas particuliers : bénéficiaire effectif et cession irrégulière
Changement de bénéficiaire effectif
Une cession change le bénéficiaire effectif quand l’acheteur détient plus de 25 % du capital ou des droits de vote, ou quand il exerce un contrôle sur la société. Dans ce cas, la modification doit être déclarée.
La déclaration se dépose au guichet des formalités des entreprises. Si l’acheteur reste sous ce seuil sans exercer de contrôle, il n’y a rien à déclarer pour lui.
Il faut vérifier la répartition des parts après la cession avant de déposer quoi que ce soit.
Cession non enregistrée ou irrégulière
Une cession non notifiée à la société, ou non transcrite sur les registres quand les statuts le permettent, ne lui est pas opposable. Pour les tiers, il faut en plus la publication au registre du commerce et des sociétés.
Une cession sans l’agrément requis peut être contestée. Il faut vérifier les statuts et obtenir l’accord avant de finaliser. Si le délai fiscal est dépassé, il faut régulariser auprès des impôts et payer les droits dus.
Foire aux questions
Qui doit signer le cerfa 2759 ?
Le cédant ou le cessionnaire, c’est-à-dire le vendeur ou l’acheteur des parts, peut déposer la déclaration du cerfa 2759. Cette démarche fiscale ne remplace pas les formalités qui rendent la cession opposable à la société et aux tiers.
Une cession de parts sociales non enregistrée est-elle valable ?
Oui, entre le vendeur et l’acheteur, dès la signature de l’acte. Mais elle ne devient pas opposable à la société ni aux tiers tant que l’enregistrement fiscal et le dépôt au guichet des formalités des entreprises ne sont pas faits.
Faut-il passer chez le notaire pour céder des parts de SARL ?
Non, en règle générale : une cession de parts de SARL se signe sous seing privé. Seule exception, une SARL à prépondérance immobilière : depuis le 27 juin 2026, l’acte doit être notarié, contresigné par un avocat ou rédigé par un expert-comptable.