
Un projet peut être rentable sur le papier et manquer d’argent dès le premier trimestre.
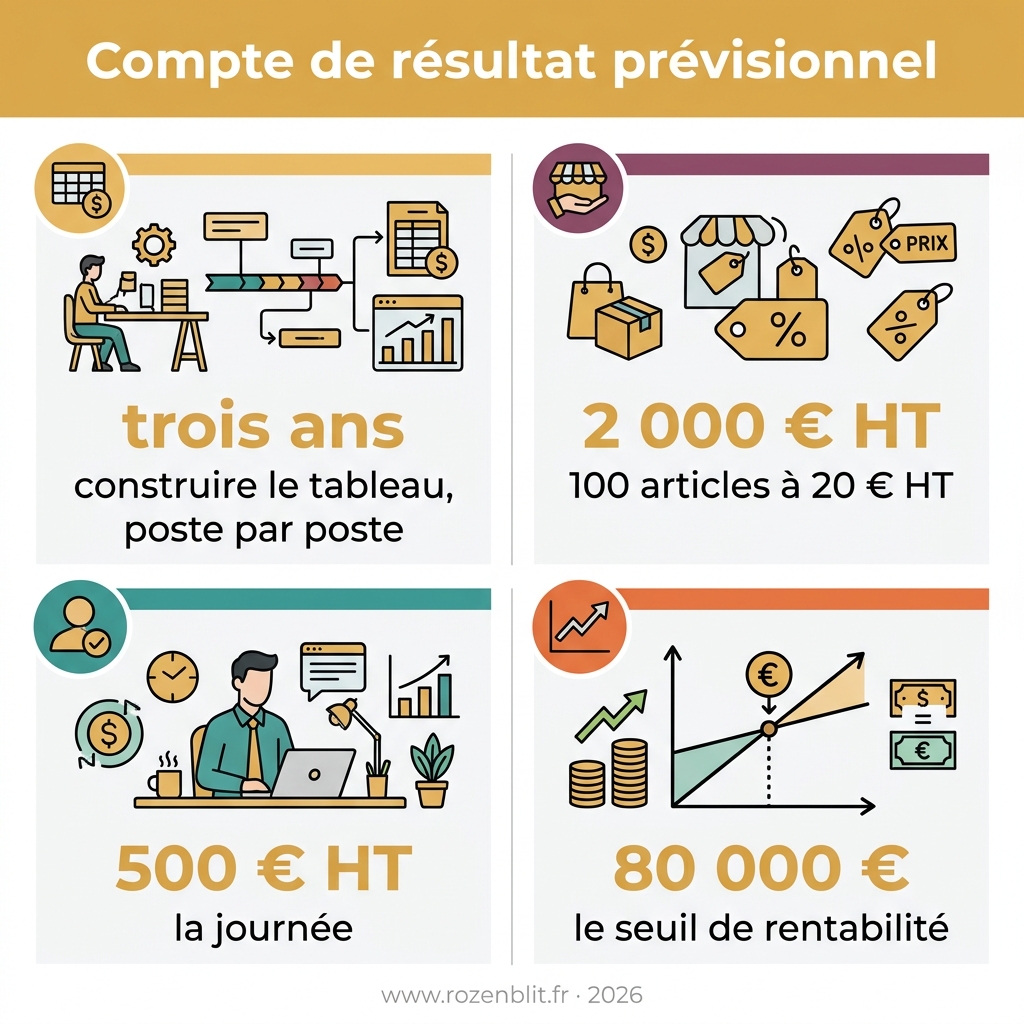
Sans savoir quel poste réduit quel solde, on ne voit pas où le projet perd de l’argent. Cet article montre comment construire le tableau, poste par poste, sur trois ans.
Ce qu’est un compte de résultat prévisionnel
Le compte de résultat prévisionnel mesure la rentabilité, pas la trésorerie. Il additionne les produits et les charges sur trois ans : leur écart donne un bénéfice ou une perte.
Dans le business plan, il va avec le plan de financement, qui réunit les besoins durables et leur financement. Un amortissement pèse sur le résultat sans sortie d’argent cette année-là.
Une facture client impayée, elle, compte déjà dans le résultat. Pour chiffrer la rémunération du dirigeant, qui pèse dans les charges, les repères de salaire DRH France donnent un ordre de grandeur.
Les produits et les charges à porter
Les produits
Les ventes de marchandises et les prestations de services viennent en premier. La production stockée s’y ajoute : c’est la variation des biens fabriqués mais non vendus à la fin de l’exercice.
Les produits financiers viennent de placements. Les produits exceptionnels viennent d’un événement hors activité habituelle : c’est là qu’il faut les ranger, pas dans le chiffre d’affaires.
Les charges d’exploitation
Les charges d’exploitation se recensent ainsi :
- Les achats de marchandises, biens achetés pour être revendus.
- La sous-traitance, travail confié à une autre entreprise.
- Les charges externes : loyers, assurances, honoraires, publicité.
- Les frais de personnel, qui portent la rémunération du dirigeant.
- La dotation aux amortissements, charge sans sortie d’argent.
Les charges financières et exceptionnelles
Pour les charges financières et exceptionnelles, la trame prévoit des lignes précises :
- Les intérêts d’emprunt et les agios bancaires vont en charges financières.
- Les charges exceptionnelles, liées à un événement hors activité courante, ont leur propre ligne.
- Les montants se portent hors taxes ; si l’entreprise n’est pas assujettie à la TVA, on reporte les montants toutes taxes comprises.
Comment construire le prévisionnel sur trois ans
Le chiffre d’affaires se calcule en multipliant les unités vendues par le prix HT : 100 articles à 20 € HT donnent 2 000 € HT.
Ce total se répartit ensuite par mois, puis par produit, canal de vente ou région. Pour un exemple complet sur trois ans, voir un exemple complet de business plan pour une réussite entrepreneuriale.
Pour construire le prévisionnel sur trois ans, on procède dans cet ordre :
- Faire plusieurs estimations du chiffre d’affaires, une hypothèse basse et une haute, puis retenir la prévision après comparaison.
- Recenser toutes les charges et les classer, des achats jusqu’aux dotations aux amortissements.
- Vérifier en dernier que les recettes couvrent les charges de chaque année.
Comment se calculent les soldes du compte de résultat
Résultat d’exploitation
L’EBE se calcule à partir de la valeur ajoutée, à laquelle s’ajoutent les subventions d’exploitation, et dont sont retranchés les impôts et taxes ainsi que les charges de personnel. Il montre si l’activité paie ses salariés et ses taxes avant tout amortissement.
Le résultat d’exploitation ajoute les reprises à l’EBE, puis retranche les dotations aux amortissements. Pour chiffrer les salaires, il faut partir de notre guide complet sur la gestion de la paie en entreprise.
Résultat courant avant impôts
Le résultat courant avant impôts part du résultat d’exploitation. On y ajoute les produits financiers, et on en retranche les charges financières, comme les intérêts d’un emprunt. Plus l’emprunt coûte cher, plus le résultat courant baisse.
Les quotes-parts de résultat tirées d’opérations faites en commun suivent la même règle : positives, elles s’ajoutent ; négatives, elles se retranchent.
Résultat net
Le résultat net part du résultat courant avant impôts. On y ajoute le résultat exceptionnel, puis on retranche la participation des salariés et l’impôt sur les bénéfices.
L’impôt se calcule à 25 %, ou à 15 % sur les premiers 42 500 € de bénéfice si l’entreprise remplit les conditions. Un résultat net positif est un bénéfice, un résultat négatif une perte.
Un exemple de calcul : une société de conseil en création
Une société de conseil en création facture 500 € HT la journée. Sur 10 jours facturés, son chiffre d’affaires annuel atteint 5 000 € HT.
Ce chiffre n’est qu’un exemple : il faut remplacer le prix et le nombre de jours par ceux de son activité.
Pour chaque année, chaque charge va dans son poste, et ce poste fixe le premier solde qu’elle réduit.
| Charge | Poste | Premier solde touché |
|---|---|---|
| Loyers | Charges d’exploitation | EBE |
| Honoraires comptables | Charges d’exploitation | EBE |
| Frais de personnel | Charges d’exploitation | EBE |
| Intérêts d’emprunt | Charges financières | Résultat courant avant impôts |
Ce qui fausse le résultat prévisionnel
Les amortissements
Une dotation aux amortissements va en charges, même si l’entreprise ne paie rien pendant l’exercice. L’achat du bien se règle une fois, mais son coût se répartit sur sa durée d’utilisation.
En amortissement linéaire, la valeur amortissable se divise en parts égales, une part par année.
Les emprunts
Sur chaque échéance, il faut séparer trois éléments :
- Les intérêts : charges financières, ils réduisent le résultat.
- Les frais d’emprunt : charges financières, eux aussi.
- Le capital : il réduit la dette restante, sans toucher au résultat, et se suit dans le plan de trésorerie, mais relève également du plan de financement ou du tableau de financement selon le document retenu.
La TVA et les décalages de paiement
Le compte de résultat suit les produits et charges de l’exercice, hors taxes : la TVA n’y figure pas.
Le plan de trésorerie suit les encaissements et décaissements, y compris les règlements différés. Une vente payée deux mois plus tard n’entre en caisse qu’à ce moment-là.
Le seuil de rentabilité
Le contrôle se fait avec le seuil de rentabilité :
- Seuil = charges fixes ÷ taux de marge sur coûts variables.
- Avec 60 000 € de charges fixes et un taux de 0,75, le seuil est de 80 000 €.
- Chiffre d’affaires prévu sous ce seuil : le résultat est négatif.
Les modèles Excel et outils gratuits
Pour poser produits et charges, le premier modèle à ouvrir est celui de Bpifrance Création.
Les postes se remplissent sur trois colonnes : année 1, année 2 et année 3. Résultat : on voit d’un coup d’œil si l’activité progresse d’une année à l’autre.
Le compte de résultat se construit avec :
- Mon business plan, gratuit, qui remplit seul les tableaux financiers.
- Le fichier XLSX de la CCI, avec les onglets « Modèle vierge » et « Exemple ».
- Le plan de trésorerie, qui suit les entrées et sorties d’argent.
- Le plan de financement, pour les besoins durables.
Le compte de résultat mesure la rentabilité, pas la trésorerie. Les soldes se calculent en cascade, de l’EBE jusqu’au résultat net, et chaque charge pèse sur le premier solde qu’elle touche.
Le prochain pas : remplir l’année 1 à partir du chiffre d’affaires, puis contrôler que les recettes couvrent les charges avant de passer aux années 2 et 3.
Foire aux questions
Quelles sont les trois parties du compte de résultat prévisionnel ?
Le compte de résultat prévisionnel a trois parties : les produits, les charges, et leur différence, qui donne le résultat.
Les produits sont les recettes de l’exercice, les charges les dépenses qui s’y rattachent. Si les produits dépassent les charges, le résultat est un bénéfice.
Où trouver un modèle de compte de résultat prévisionnel gratuit ?
Deux modèles gratuits existent : la trame sur trois ans de Bpifrance Création et le fichier XLSX de la CCI.
Le fichier de la CCI se remplit dans Excel, une colonne par année. Dans les deux, le résultat est l’écart entre produits et charges.
Comment faire un prévisionnel Excel de compte de résultat ?
Dans Excel, on inscrit une année par colonne, on remplit les produits et les charges de chaque année, puis on calcule leur différence : c’est le résultat.
Pour le chiffre d’affaires, on multiplie les unités vendues par le prix de vente HT.
Comment calculer le chiffre d’affaires d’un compte de résultat prévisionnel ?
Le chiffre d’affaires se calcule en multipliant la quantité vendue par le prix de vente HT. Pour une activité commerciale, on compte les unités vendues. Pour une prestation, on compte le nombre de prestations vendues.