
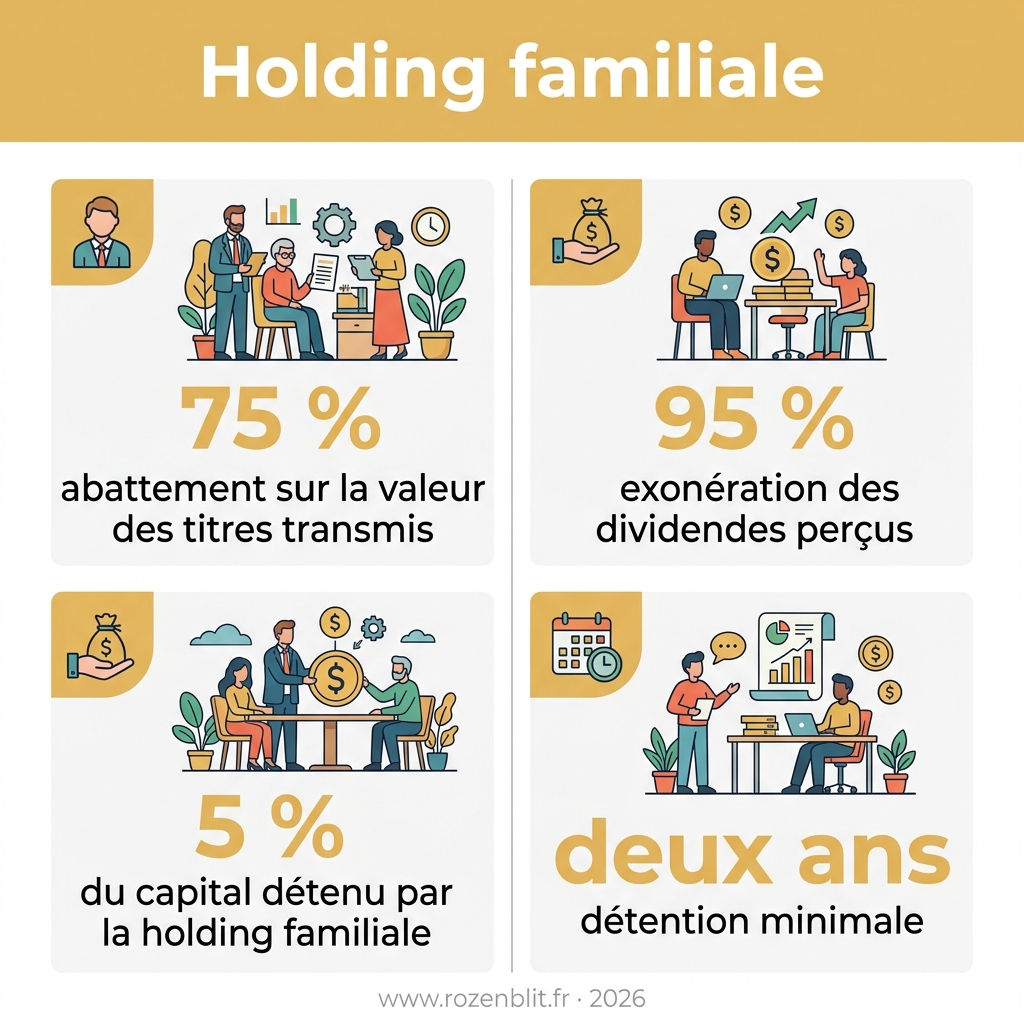
L’essentiel à retenir : la holding familiale constitue un levier stratégique pour centraliser le contrôle de vos filiales tout en optimisant la fiscalité des flux financiers. En adoptant un statut d’animatrice, votre structure peut contribuer à l’éligibilité au pacte Dutreil, sous réserve du respect de toutes les conditions légales, notamment celles relatives à l’activité éligible, aux engagements de conservation et à la direction effective de l’entreprise, offrant un abattement de 75 % sur la valeur des titres transmis, et permet l’exonération de 95 % des dividendes via le régime mère-fille.
La structuration d’un groupe via une holding familiale permet aujourd’hui de bénéficier d’une exonération de 95 % sur les dividendes remontés des filiales grâce au régime mère-fille. Ce levier juridique centralise le contrôle des actifs tout en offrant un cadre fiscal optimisé pour la croissance et la pérennité du patrimoine.
Pourtant, l’absence de distinction claire entre une structure passive et une entité animatrice expose souvent le dirigeant à des risques de requalification fiscale majeurs. Nous allons ici détailler les mécanismes de pilotage et les avantages stratégiques pour sécuriser votre gouvernance sur le long terme.
Holding familiale : définition et architecture juridique du groupe
La holding familiale centralise les titres de sociétés opérationnelles pour optimiser la fiscalité, via le régime mère-fille ou le pacte Dutreil, et sécuriser le contrôle. Elle distingue les structures passives des animatrices, ces dernières pilotant activement la stratégie globale. La société mère devient alors le pivot central du patrimoine privé et professionnel.
Rôle et fonctions de la société mère au sein du patrimoine
L’entité agit comme un coffre-fort rigoureux. Elle centralise les participations pour éviter la dispersion du capital. Le contrôle des filiales reste ainsi verrouillé au sein du noyau familial restreint.
La holding familiale garantit la pérennité du patrimoine. Elle maintient le pouvoir décisionnel entre les mains des fondateurs. Les bénéfices remontés sont réinvestis dans de nouveaux projets stratégiques sans frottement fiscal immédiat.
Ce montage peut impliquer une la nature de l’entité détentrice selon les objectifs de détention. Le statut juridique dépend du formalisme choisi. L’entité devient le propriétaire légal des actifs opérationnels.
Distinction entre structures passives et holdings animatrices
La holding passive se limite à une fonction patrimoniale. Elle détient des titres sans intervenir dans l’exploitation. Son rôle reste cantonné à la perception de dividendes et à la gestion de portefeuille.
La holding animatrice définit la politique du groupe. Elle exerce un contrôle effectif sur ses filiales. Elle fournit des services supports comme la comptabilité, le juridique ou les ressources humaines, mais le critère fiscal déterminant reste sa participation active à la conduite de la politique du groupe et au contrôle effectif de ses filiales ; ces prestations constituent des éléments permettant de documenter cette animation, non un critère suffisant à lui seul.
Le caractère animateur repose sur des éléments factuels précis :
- Preuve de l’animation par des rapports annuels.
- Fourniture de services spécifiques facturés aux filiales.
- Participation active au conseil d’administration pour dicter la stratégie.
Régimes fiscaux : optimiser les flux via l’intégration et le régime mère-fille
Pourtant, au-delà de la structure juridique, c’est l’efficacité fiscale qui motive souvent la création d’une holding pour gérer les flux de trésorerie.
Mécanisme du régime mère-fille pour la remontée de dividendes
Le régime mère-fille exonère 95 % des dividendes perçus. La holding familiale doit détenir 5 % du capital. C’est un levier financier majeur.
Une quote-part de frais est réintégrée. Seuls 5 % du montant brut subissent l’impôt sur les sociétés. Cela booste votre capacité d’autofinancement.
La détention minimale est fixée à deux ans. C’est une condition sine qua non pour l’avantage.
Avantages de l’intégration fiscale pour la compensation des résultats
L’intégration permet la compensation entre bénéfices et pertes. L’impôt se calcule sur le résultat global. La charge fiscale totale diminue drastiquement.
Le seuil de détention requis atteint 95 %. Les entités doivent être soumises à l’IS. Le périmètre exige une cohérence capitalistique stricte.
Ce régime facilite la la simplification des processus administratifs globale. La société mère devient seule redevable de l’impôt groupe.
Gestion des management fees et prévention des risques de requalification
Les management fees formalisent des services réels. Ces prestations doivent avoir une réalité économique tangible. Elles justifient les transferts de fonds.
Le fisc sanctionne l’acte anormal de gestion. Il surveille les doubles emplois avec le mandat social. La rémunération doit rester proportionnée.
| Risque | Description | Solution de sécurisation |
|---|---|---|
| Double emploi | Prestation couverte par le mandat social. | Missions techniques distinctes. |
| Surfacturation | Prix supérieur au marché. | Principe de pleine concurrence. |
| Défaut de substance | Absence de réalité des services. | Rapports et livrables précis. |
Arbitrage.
Transmission du patrimoine : sécuriser les actifs avec le pacte Dutreil
Mais l’optimisation des flux ne suffit pas, car la transmission aux héritiers reste le défi majeur de toute dynastie entrepreneuriale.
Application de l’abattement de 75 % sur la valeur des titres
Le pacte Dutreil constitue le pivot de la stratégie successorale. Il octroie un abattement fiscal de 75 % sur les droits de mutation. Cette disposition fiscale demeure une opportunité majeure pour les dirigeants.
Le dispositif exige des engagements de conservation rigoureux. Un engagement collectif précède une phase individuelle. La durée de rétention des titres varie selon les engagements souscrits et les conditions applicables à la date de transmission : elle dépend notamment de la nature de l’engagement collectif ou de l’engagement réputé acquis, puis de la phase d’engagement individuel.
Consultez ce guide sur la la structure de gestion et transmission de patrimoine pour structurer efficacement votre transmission familiale et vos actifs.
Impact du démembrement de propriété sur la gouvernance familiale
Le démembrement de propriété fragmente juridiquement les titres. Il sépare l’usufruit de la nue-propriété. Cette technique permet de transmettre le capital sans sacrifier les revenus immédiats.
La gestion des droits de vote est centrale. L’usufruitier conserve généralement le pouvoir décisionnel sur les bénéfices. Le nu-propriétaire, lui, prépare la mutation future du patrimoine.
Ce montage renforce la gouvernance familiale. Il agit comme un levier de transition fluide. La sécurité juridique du dirigeant est ainsi préservée.
Protection des actifs et gestion des conflits via le pacte d’actionnaires
Le pacte d’actionnaires sécurise les relations entre associés. Ce contrat confidentiel complète les statuts. Il intègre des clauses d’agrément et de préemption indispensables à la stabilité.
L’anticipation des litiges est une priorité absolue. Le texte définit précisément les modalités de sortie des minoritaires. Cette rigueur évite tout blocage opérationnel en cas de mésentente.
Découvrez l’importance d’un pacte actionnaires robuste pour protéger durablement le capital de votre structure familiale.
Constitution de la structure : choix de la forme juridique et formalités
Une fois la stratégie de transmission fixée, il convient de choisir le véhicule juridique le plus adapté à vos ambitions.
Comparaison entre SAS, SARL et SCI selon le profil du dirigeant
La SAS privilégie une liberté statutaire totale pour les investisseurs. À l’inverse, la SARL familiale sécurise le conjoint survivant. Le choix dépend de votre priorité : agilité ou protection du cercle restreint.
La SCI isole stratégiquement les actifs immobiliers de l’exploitation opérationnelle. Cette structure protège vos murs contre les risques commerciaux. Elle demeure un levier patrimonial incontournable pour les familles dirigeantes.
Consultez ce guide sur le statut d’entrepreneur pour comparer efficacement ces structures juridiques et leurs impacts fiscaux.
Rédaction de l’objet social pour sécuriser le statut d’animatrice
L’objet social exige une précision chirurgicale pour éviter les requalifications. Il doit acter l’animation effective des filiales. Ce formalisme constitue votre rempart principal face à l’administration fiscale.
La holding doit démontrer une implication constante dans la gestion opérationnelle. Les comptes-rendus de direction et contrats de services prouvent cette réalité. L’absence de preuves matérielles condamne vos avantages fiscaux.
L’animation se matérialise par des actions concrètes :
- Définition de la stratégie
- Direction du groupe
- Prestations administratives
Obligations comptables et rôle du commissaire aux comptes
La tenue d’une comptabilité rigoureuse est une obligation légale stricte. La liasse fiscale et le bilan annuel reflètent la santé du groupe. Toute approximation expose la structure à des risques majeurs.
Le commissaire aux comptes intervient dès le franchissement des seuils légaux. Il certifie la sincérité des états financiers consolidés. Sa présence renforce la crédibilité de votre holding familiale auprès des tiers.
La responsabilité civile et pénale des dirigeants est engagée sur chaque acte. Une gestion saine préserve votre patrimoine personnel. La rigueur administrative dicte la pérennité de l’édifice.
Ingénierie financière : levier LBO et arbitrage des revenus
La structure étant en place, il convient d’activer les leviers financiers pour maximiser la croissance du groupe.
Fonctionnement du levier financier LBO pour le rachat de filiales
Le mécanisme du LBO repose sur l’endettement. La holding familiale emprunte pour acquérir une cible. Les dividendes remontés servent ensuite au remboursement de cette dette bancaire.
L’analyse des flux révèle un avantage fiscal majeur. Les intérêts d’emprunt sont déductibles du résultat imposable. Cela réduit mécaniquement la pression fiscale sur le bénéfice global du groupe.
Le pilotage stratégique nécessite une maîtrise parfaite du guide stratégie LBO. Le diagnostic financier dicte la faisabilité de l’opération.
Stratégies d’intégration d’actifs immobiliers via une SCI interne
Loger les actifs immobiliers dans une SCI filiale sécurise le patrimoine. Cette organisation sépare l’exploitation des murs. Elle simplifie également les processus de transmission aux générations futures.
La détention via une holding impacte directement l’assiette de l’IFI. L’arbitrage patrimonial doit être précis. Une holding animatrice peut permettre d’optimiser la base taxable immobilière.
La SCI loue les locaux professionnels aux filiales. Les flux locatifs assurent une rentabilité stable. La gestion immobilière devient un centre de profit interne.
Arbitrage entre dividendes et rémunération pour le dirigeant
Le mix de rémunération exige une analyse comparative rigoureuse. Les salaires et les dividendes supportent des prélèvements sociaux distincts. Le coût global pour la structure varie fortement.
La protection sociale reste le pivot de la décision. Le salaire valide les droits à la retraite. Le dividende offre une flexibilité immédiate sans couverture sociale étendue.
L’optimisation des revenus dépend directement de la structure de rémunération choisie. Le bilan dicte la cadence.
Arbitrage.
La holding familiale s’impose comme le pivot stratégique pour centraliser votre gouvernance, optimiser vos flux via le régime mère-fille et sécuriser votre transmission grâce au pacte Dutreil. Activez dès maintenant ces leviers d’ingénierie financière pour pérenniser vos actifs. Assurez la pérennité de votre héritage entrepreneurial avec une structure d’excellence.
FAQ
Comment fonctionne concrètement le mécanisme du régime mère-fille ?
Le régime mère-fille est un levier d’optimisation fiscale permettant à une société mère de bénéficier d’une exonération quasi totale sur les dividendes perçus de ses filiales. En pratique, 95 % des sommes distribuées sont exonérées d’impôt sur les sociétés, seule une quote-part de frais et charges de 5 % étant réintégrée au résultat imposable de la holding.
Ce dispositif, régi par le Code général des impôts, a pour vocation d’éliminer la double imposition des bénéfices au sein d’un groupe. Il favorise ainsi une remontée fluide de la trésorerie vers la holding, facilitant le réinvestissement des capitaux dans de nouveaux projets de croissance ou le désendettement de la structure.
Quelles sont les conditions impératives pour bénéficier de ce régime fiscal ?
Pour prétendre à cette exonération, la holding doit impérativement détenir au moins 5 % du capital et des droits de vote de la société distributrice. Ces titres de participation doivent être conservés par la société mère pendant une durée minimale de deux ans, ou faire l’objet d’un engagement de conservation en ce sens.
Par ailleurs, il est indispensable que la société mère et ses filiales soient assujetties à l’impôt sur les sociétés (IS). L’application de ce régime n’étant pas automatique, nous recommandons une vigilance particulière lors de la déclaration fiscale annuelle pour matérialiser cette option et sécuriser l’avantage financier associé.
Quelle distinction établir entre le régime mère-fille et l’intégration fiscale ?
Bien que complémentaires, ces deux mécanismes diffèrent par leur périmètre et leurs objectifs. Le régime mère-fille se concentre exclusivement sur l’optimisation des flux de dividendes avec un seuil d’accès de 5 %. À l’inverse, l’intégration fiscale permet de consolider les résultats de l’ensemble des entités pour compenser les bénéfices des unes par les déficits des autres, réduisant ainsi la charge fiscale globale du groupe.
L’intégration fiscale exige toutefois une structure plus intégrée, avec un seuil de détention minimal de 95 % du capital de chaque filiale. Ce régime est particulièrement pertinent pour les groupes complexes ou les montages LBO, car il permet de neutraliser fiscalement les flux internes et d’optimiser la gestion de la dette globale.
De quelle manière la holding familiale sécurise-t-elle la transmission de votre patrimoine ?
La holding familiale agit comme un pivot stratégique en regroupant des actifs épars sous une gouvernance unifiée, évitant ainsi les risques liés à l’indivision lors d’une succession. Elle permet de dissocier la détention du capital et l’exercice du pouvoir, offrant au dirigeant la possibilité de transmettre la nue-propriété des titres tout en conservant le contrôle opérationnel du groupe.
Sur le plan fiscal, la mise en place d’un pacte Dutreil au sein d’une holding animatrice permet de bénéficier d’un abattement de 75 % sur la valeur des titres transmis. Ce dispositif, combiné à une structuration juridique rigoureuse, assure la pérennité de l’entreprise familiale tout en minimisant significativement la pression fiscale pour les héritiers.
Quels sont les critères pour qualifier une holding d’animatrice ?
La qualification de holding animatrice repose sur la participation active de la société mère à la conduite de la politique du groupe et au contrôle effectif de ses filiales. Contrairement à une holding passive, elle doit fournir des services internes concrets, tels que des prestations administratives, juridiques ou comptables, justifiés par des conventions régulières.
Cette distinction est cruciale : elle conditionne l’accès à des avantages majeurs comme l’exonération d’IFI sur les biens professionnels ou l’application du pacte Dutreil. Il est donc fondamental de documenter précisément l’animation réelle par des procès-verbaux de conseils d’administration et des preuves de services rendus pour prévenir tout risque de requalification fiscale.